Глобальный капитал заходит в израильский оборонный сектор вопреки спаду на публичном рынке
Покупка фондом CVC доли в производителе маскировочных систем Fibrotex за 350–450 млн долларов зафиксировала оценку компании в 1,1 млрд долларов вопреки падению котировок оборонного сектора на TASE.
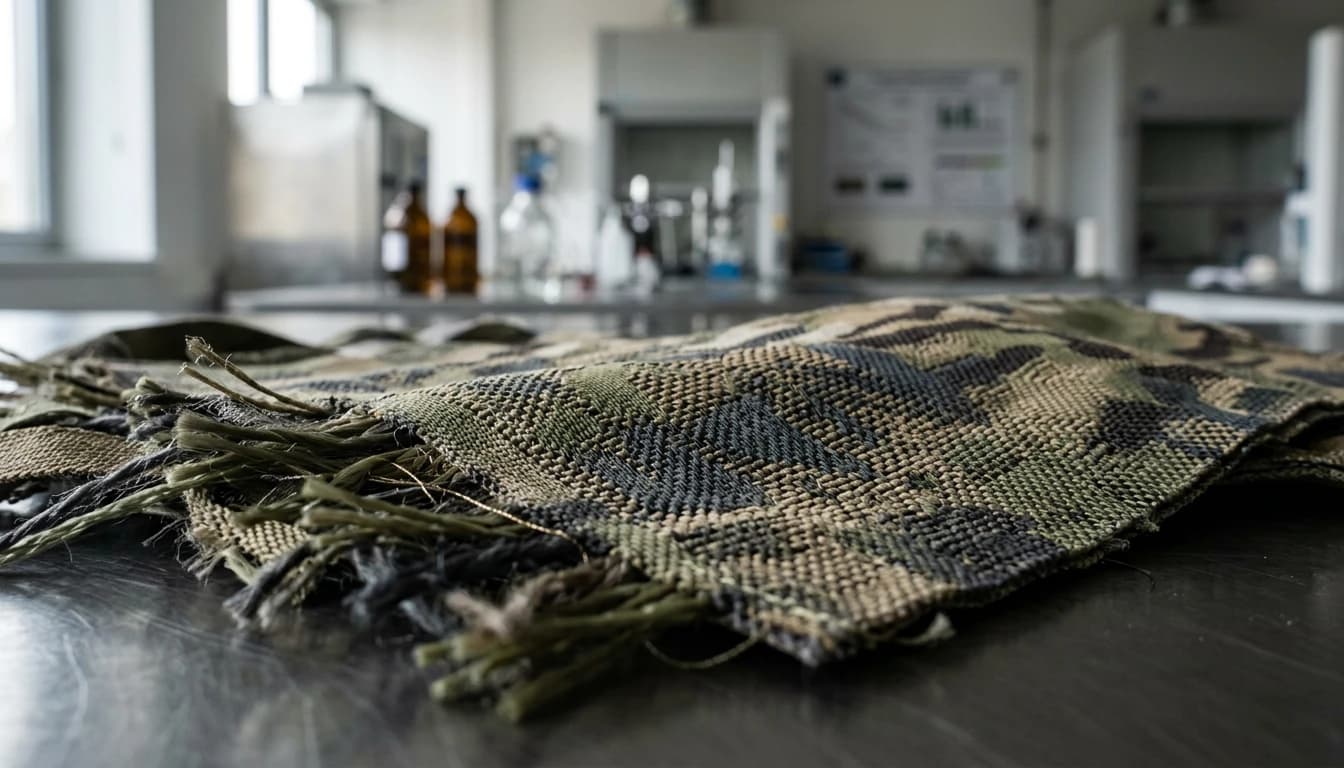
Крупнейшие мировые инвестфонды активно скупают доли в частных оборонных компаниях Израиля, ориентированных на экспорт в США и Европу, несмотря на спад локального фондового рынка.
Сделка по покупке 40% акций Fibrotex за 350-450 млн долларов оценивает всю компанию в 1,1 млрд долларов, что эквивалентно высокому мультипликатору продаж на уровне 7–8,5.
Существует резкий разрыв в оценке активов: частный международный капитал оценивает оборонные технологии значительно выше, чем публичный рынок Тель-Авивской биржи.
Глобальный интерес к израильским оборонным технологиям
На фоне масштабных изменений в глобальной геополитике и структуре военных бюджетов израильский оборонный сектор становится ключевой мишенью для крупнейших международных инвесторов. Как сообщает издание calcalist, европейский инвестиционный гигант CVC Capital Partners приобретает 40% акций израильской компании Fibrotex из Петах-Тиквы. Сумма сделки, по разным оценкам, составляет от 350 до 450 миллионов долларов.
Эта транзакция, осуществляемая через фонд Catalyst 3 компании CVC (объем которого составляет около 3 миллиардов евро), фиксирует оценку семейного предприятия Fibrotex на уровне до 1,1 миллиарда долларов. При этом семья Блум, основавшая бизнес еще в 1960-х годах, сохраняет за собой контроль над 60% акций и продолжит управлять операционной деятельностью. По условиям соглашения, CVC также получила опцион на выкуп оставшейся доли в течение ближайших четырех лет, если семья примет решение о выходе из бизнеса.
Технологический щит против эпохи беспилотников
Успех Fibrotex и ее высокая оценка со стороны международных инвесторов напрямую связаны с уникальным продуктом компании. В эпоху тотального доминирования разведывательных дронов, тепловизоров и спутникового наблюдения традиционная маскировка уступила место многоспектральной защите. Fibrotex разрабатывает и производит системы, которые делают технику, личный состав и стационарные объекты невидимыми для тепловых датчиков, приборов ночного видения, радаров и оптических систем.
Основным драйвером роста компании выступает долгосрочное сотрудничество с Министерством обороны США. С 2018 года объем накопленных заказов от американской армии превысил полмиллиарда долларов. Согласно финансовым оценкам, выручка компании за прошлый 2025 год составила от 130 до 150 миллионов долларов, а операционная прибыль (EBITDA) измеряется десятками миллионов долларов. В текущем 2026 году показатели ожидаются еще более внушительными благодаря притоку новых контрактов из стран Европы, активно наращивающих свои оборонные бюджеты.
Парадокс оценок: частный капитал против биржевого пессимизма
Сделка с Fibrotex подсвечивает глубокий разрыв между оценкой непубличных оборонных стартапов и динамикой акций оборонного сектора на Тель-Авивской фондовой бирже (TASE). Как отмечает аналитический портал Bizportal, семейные связи владельцев Fibrotex ведут к другой известной израильской компании — FMS (פמס), специализирующейся на баллистической защите и бронематериалах. Мартин Блум (сооснователь Fibrotex) приходится братом Даниэлю Блуму, контролирующему акционеру публичной FMS.
Несмотря на схожие масштабы годовой выручки (FMS завершила прошлый год с доходом около 387 млн шекелей и чистой прибылью в 133 млн шекелей), их рыночная стоимость несопоставима. Рыночная капитализация FMS на бирже составляет около 1,22 миллиарда шекелей (около 400 млн долларов), в то время как Fibrotex в рамках частной сделки оценивается почти в три раза дороже — до 1,1 миллиарда долларов.
Этот диссонанс объясняется тем, что публичный рынок Израиля в текущем 2026 году демонстрирует пессимизм в отношении местных оборонных акций — индексные показатели сектора снизились почти на 42%. В то же время крупные международные фонды прямых инвестиций готовы переплачивать за уникальные технологии, имеющие гарантированный сбыт на рынках США и НАТО, рассматривая израильский инженерный потенциал как высоколиквидный глобальный актив.