Оборонный экспорт возвращает верфям Израиля сверхприбыли вопреки падению капитализации
«Масфнот Исраэль» поставит иностранному государству военные суда на сумму до 93 млн евро, что укрепит рекордный портфель заказов компании на фоне роста операционной прибыли в 2026 году.
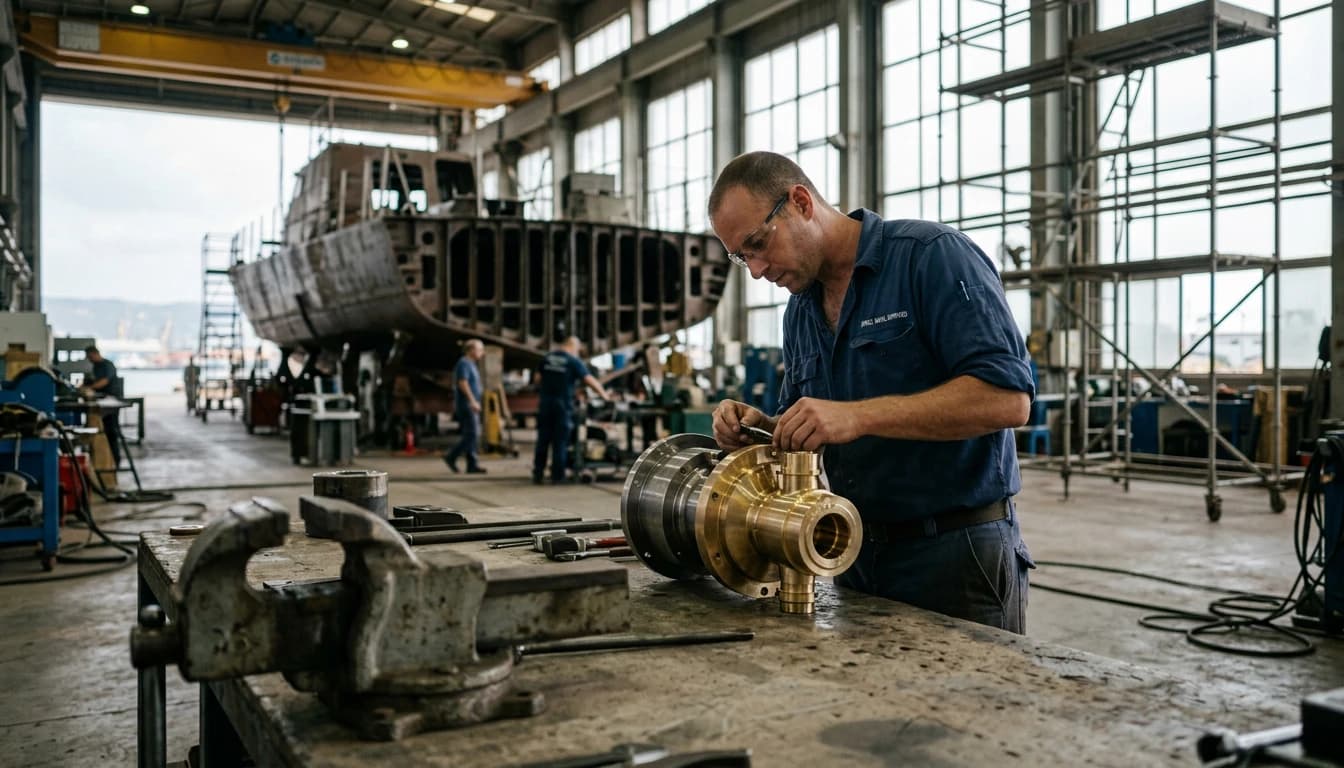
Израильский оборонный экспорт успешно расширяется за счет долгосрочного сервисного сопровождения ранее поставленной техники и синергии с внутренними госзаказами.
Базовая сумма нового контракта составляет 80 млн евро с возможностью увеличения до 93 млн евро, при этом аванс составит 24% (около 19,2 млн евро).
Несмотря на рост чистой прибыли в первом полугодии 2026 года, акции компании упали на 40,5% с начала года из-за отрицательного денежного потока и высокого мультипликатора P/E.
Судостроительная отрасль Израиля демонстрирует уверенный выход на международную арену на фоне масштабного внутреннего оборонного заказа. Ведущий отечественный производитель морских судов, компания «Масфнот Исраэль» (Israel Shipyards), подписал крупное экспортное соглашение с иностранным государственным заказчиком. Как сообщает авторитетное экономическое издание Calcalist, базовая стоимость контракта составляет около 80 миллионов евро, а его реализация рассчитана на 30 месяцев (около 2,5 лет). Сделка была заключена при непосредственном посредничестве Министерства обороны Израиля, что подчеркивает ее стратегический статус.
Анатомия сделки: новые суда и долгосрочное сопровождение
Контракт предусматривает не просто разовую поставку, а комплексное технологическое партнерство. «Масфнот Исраэль» обязуется построить и передать заказчику новое судно, оснащенное современными механическими системами и подготовленной инфраструктурой для интеграции дополнительного оборудования.
Кроме того, важной частью соглашения является модернизация уже существующего флота клиента. Как отмечает газета TheMarker, израильские специалисты проведут интеграцию систем и обеспечат логистическую поддержку корабля, который ранее уже был построен на верфях компании. В договор также включен опцион на сумму 13 миллионов евро для проведения аналогичных работ на еще одном существующем судне заказчика. В случае его реализации общая стоимость контракта вырастет до 93 миллионов евро.
По информации финансового портала Funder, генеральный директор «Масфнот Исраэль» Эйтан Цукер подчеркнул, что данная сделка иллюстрирует важность долгосрочных отношений с клиентами. Сопровождение техники на протяжении всего ее жизненного цикла становится ключевым драйвером роста бизнеса верфей. Контролирующими акционерами материнской компании выступают известные израильские бизнес-группы: Шломи Фогель, Сами Кацав, семья Шмельцер и группа «Голд Бонд» (каждая владеет равными долями по 20%). Финансовые условия предусматривают выплату аванса в размере 24% от суммы сделки (около 19,2 миллиона евро), а оставшаяся часть будет выплачиваться по мере достижения согласованных этапов строительства.
Синергия с государственным оборонным заказом
Экспортный успех компании развивается параллельно с выполнением критически важных задач для национальной безопасности Израиля. Главным внутренним проектом верфей остается программа «Решеф» по строительству пяти новейших корветов класса «Саар» для Военно-морских сил ЦАХАЛ.
Этот проект общей стоимостью около 2,4 миллиарда шекелей был утвержден Министерством обороны в конце 2024 года в рамках стратегии по укреплению независимости израильского оборонно-промышленного комплекса. В своих отчетах за первую половину 2026 года руководство верфей указало, что проект «Решеф» успешно перешел в продвинутую стадию. Ожидается, что пик производственных работ и, соответственно, признания выручки по этому проекту придется на 2027–2028 годы.
Финансовый парадокс: рекордные прибыли против скепсиса инвесторов
Несмотря на сильный фундаментальный фон и подписание знакового контракта, динамика акций компании на Тель-Авивской фондовой бирже (TASE) остается депрессивной. Согласно детальному анализу Bizportal, с начала 2026 года капитализация «Масфнот Исраэль» снизилась на 40,5%, а за последние 12 месяцев падение составило около 27%. Текущая рыночная стоимость компании оценивается в 2.37 миллиарда шекелей.
Этот спад выглядит парадоксально на фоне сильной квартальной отчетности:
- Выручка во втором квартале 2026 года выросла на 22% в годовом исчислении, достигнув 428,5 миллиона шекелей.
- Операционная прибыль взлетела до 28,8 миллиона шекелей (против скромных 586 тысяч шекелей в аналогичном квартале прошлого года).
- Чистая прибыль составила 15,6 миллиона шекелей, показав многократный рост.
- Совокупный портфель заказов судостроительного сегмента на конец августа 2026 года достиг внушительных 2,52 миллиарда шекелей.
Осторожность инвесторов объясняется двумя ключевыми факторами. Во-первых, даже после падения котировок акции компании торгуются с высоким историческим мультипликатором P/E (цена/прибыль) на уровне около 58. Во-вторых, несмотря на высокую бумажную прибыль, операционный денежный поток компании за первое полугодие 2026 года остался отрицательным и составил минус 29 миллионов шекелей. Инвесторы ожидают, когда масштабные авансы и платежи по вехам (включая 19 миллионов евро по новому экспортному контракту) трансформируются в реальный приток ликвидности на счета компании.